Mis à jour le 20 octobre 2026
🕒 Temps de lecture estimé : 12 minutes
Vous louez (ou vous envisagez de louer) un logement meublé ? Bonne nouvelle : le statut de loueur en meublé non professionnel (LMNP) permet, bien utilisé, de percevoir des loyers très faiblement imposés, voire pas du tout pendant des années. Mais attention : tout se joue dans le choix du régime, la gestion de l’amortissement et la rigueur administrative.
📌 En résumé
Choisissez le régime adapté à votre situation et mesurez l’effet de l’amortissement avant de vous engager.
| Point clé | Ce qu’il faut retenir |
|---|---|
| Micro-BIC | Simplicité : abattement forfaitaire de 50 % (71 % pour les meublés de tourisme classés). Adapté aux biens sans crédit et sans gros entretien. |
| Régime réel | Déduction de toutes les charges réelles et amortissement du bien : bénéfice imposable souvent ramené à 0 €. Un expert-comptable est recommandé. |
| Amortissement | Charge comptable « non décaissée » qui gomme le profit sans vider votre compte bancaire. |
| Revente | Régime des plus-values des particuliers : les amortissements déduits ne sont pas réintégrés. Exonération d’impôt sur le revenu après 22 ans, de prélèvements sociaux après 30 ans. |
Qu’est-ce que la fiscalité en LMNP ?
✅ La fiscalité en LMNP définit l’imposition des profits issus de la location de logements garnis de meubles. Contrairement à la location nue, cette activité relève des Bénéfices Industriels et Commerciaux (BIC).
📚 Revenus BIC ou revenus fonciers : la distinction juridique majeure
Avec la location meublée, vous quittez la gestion civile du patrimoine pour entrer dans une logique commerciale. Ce changement est déterminant : les revenus fonciers classiques taxent lourdement chaque euro perçu, alors que le régime des BIC permet d’utiliser des outils comptables professionnels.
Comme l’indique souvent l’administration fiscale, cette distinction est le socle de l’optimisation : vous ne subissez plus la fiscalité, vous la pilotez. La location meublée offre ainsi une souplesse que le régime foncier ne peut égaler, ce qui en fait un choix stratégique pour tout investisseur avisé.
👉 Avant de plonger dans les détails techniques, retenez que la maîtrise des impôts est le second levier majeur pour améliorer votre rentabilité locative, après le choix du bien lui-même.
Quelles sont les conditions pour être en LMNP en 2026 ?
Pour profiter de ce cadre, plusieurs critères stricts doivent être respectés en 2026 :
- vos recettes locatives annuelles doivent rester sous le seuil de 23 000 € ;
- ces loyers ne doivent pas dépasser la moitié des revenus globaux de votre foyer ;
- le logement doit comporter les éléments de confort indispensables.
Si vous franchissez ces seuils, vous basculez dans le statut professionnel (LMP). Par ailleurs, la loi Alur liste précisément le mobilier obligatoire, comme la literie ou les plaques de cuisson.
🙋♀️ Négliger un seul de ces objets peut entraîner une requalification coûteuse. Vérifiez donc scrupuleusement l’inventaire avant chaque mise en location : un dossier solide garantit votre sérénité face au fisc. La rigueur administrative est le prix de votre tranquillité financière et assure la pérennité de votre montage patrimonial.
👉 Le statut LMNP offre des avantages individuels puissants, mais il est aussi pertinent de comparer cette gestion avec la création d’une SCI pour acquérir un bien, notamment pour anticiper la transmission de votre patrimoine.
Comment s’immatriculer en LMNP ?
L’inscription au greffe est une formalité simple mais obligatoire, et le premier pas vers l’optimisation.
⏱️ Quel est le délai pour déclarer son activité ?
Vous devez déclarer votre activité dans les 15 jours suivant le début de la location. Cette démarche s’effectue désormais via le guichet unique de l’INPI, en remplissant le formulaire P0i.
📨 À quoi sert le numéro SIRET ?
Vous obtenez à cette occasion un numéro SIRET, véritable carte d’identité de votre entreprise locative. Il vous permet de communiquer officiellement avec l’administration et il est indispensable pour choisir votre régime d’imposition définitif. Sans cette immatriculation, vous ne pourriez pas déduire vos charges au réel.
La procédure est gratuite, mais elle demande de l’attention : une erreur de date pourrait compliquer le report de vos futurs amortissements.
Micro-BIC ou régime réel : lequel choisir ?
C’est la question centrale de la fiscalité en LMNP : faut-il privilégier la simplicité ou la précision ?
Le régime micro-BIC : la solution de facilité
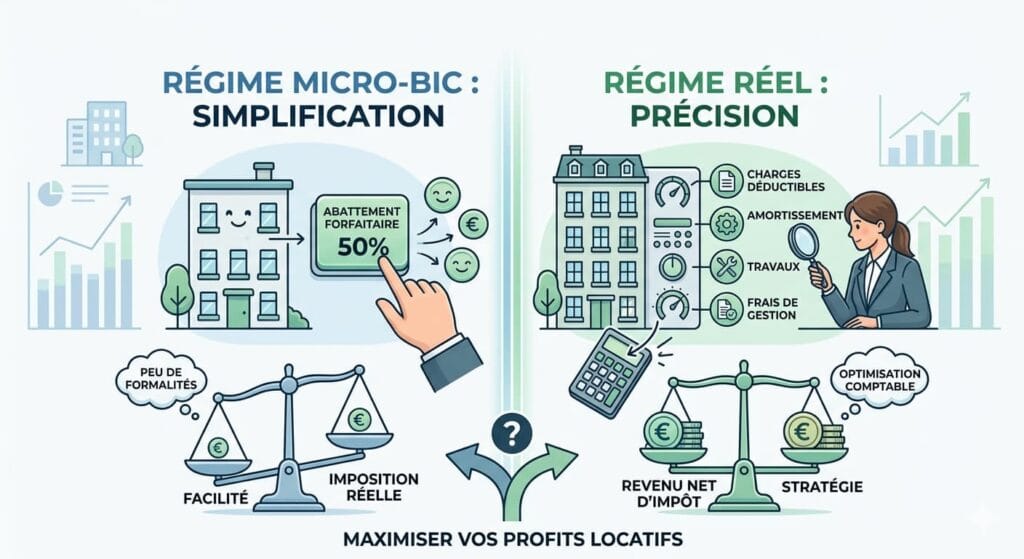
Le régime micro-BIC séduit par sa grande simplicité. Vous bénéficiez d’un abattement forfaitaire de 50 % sur vos recettes : l’État considère que vos charges représentent la moitié de vos loyers. Pour les meublés de tourisme classés, l’abattement monte à 71 %, ce qui reste attractif.
L’inconvénient ? Si vos dépenses réelles dépassent ce forfait, vous perdez de l’argent. Un prêt bancaire important ou de gros travaux rendent par exemple ce choix inefficace, et la réalité du terrain montre souvent que les charges sont plus élevées. Sortez donc la calculatrice avant de valider cette option : ce régime convient surtout aux biens sans crédit et sans entretien lourd.
Le régime réel simplifié : l’arme fatale du profit
Le régime réel est le véritable joyau de la fiscalité en LMNP. Il permet de déduire la totalité des dépenses engagées pour le bien et, par conséquent, de ramener votre bénéfice imposable à zéro euro. C’est ainsi que l’on crée des revenus « net-net » d’impôts.
Cette précision demande toutefois une tenue comptable rigoureuse. L’intervention d’un expert-comptable spécialisé devient indispensable pour sécuriser vos déclarations et assurer la conformité de votre bilan annuel. Il vous aide aussi à optimiser chaque ligne budgétaire. Ses honoraires représentent un coût, mais ils sont déductibles de vos revenus : vous transformez une obligation légale en levier de protection, et votre loyer brut tombe directement dans votre poche.
👉 Micro-BIC vs réel : le comparatif
Dans le micro-BIC, vous payez de l’impôt sur la moitié de vos revenus. À l’inverse, le réel efface souvent toute trace de fiscalité pendant des années. Le seuil de basculement se situe généralement lorsque les charges dépassent 50 % des loyers. N’oubliez pas non plus que l’amortissement n’existe qu’au réel. Une simulation de cash-flow montre souvent un écart spectaculaire : l’économie d’impôt peut représenter plusieurs milliers d’euros par an.
Anticipez donc l’évolution de vos charges sur le long terme. Comme le souligne le site Service-Public.fr, l’option pour le réel est valable un an. Elle se reconduit tacitement, sauf avis contraire de votre part : vous gardez ainsi la main sur votre stratégie financière globale.
Comment fonctionne l’amortissement en LMNP ?
Qu’est-ce que l’amortissement comptable ?
L’amortissement est le mécanisme clé de la fiscalité en LMNP. C’est une charge comptable « non décaissée » qui constate l’usure du bien : vous simulez une perte de valeur pour réduire vos impôts, sans que votre compte bancaire ne se vide réellement.
Vous déduisez ainsi chaque année une partie du prix d’achat du logement. Cette technique crée un bouclier fiscal d’une grande efficacité sur le long terme. Vous amortissez également les meubles et les gros travaux de rénovation. Le Code Général des Impôts encadre strictement cette pratique : pour réussir, il faut décomposer le bien en plusieurs tranches de valeur, un exercice qui demande une expertise pointue. Grâce à ce mécanisme, la pierre devient une source de revenus totalement défiscalisée.
La ventilation par composants
La ventilation consiste à découper l’appartement comme un puzzle financier :
- vous isolez d’abord la valeur du terrain, qui ne s’amortit jamais ;
- vous répartissez ensuite le prix du bâti entre différents composants techniques.
Par exemple, la toiture s’amortit sur 25 ans alors que l’électricité s’use plus vite. Le gros œuvre, lui, s’étale souvent sur 50 ans. Cette méthode reflète la réalité physique de l’investissement et permet de maximiser la dotation aux amortissements des premières années, période où vous avez le plus besoin de réduire votre base taxable. Une ventilation précise est donc le moteur de votre rentabilité nette, là où une vision trop simpliste nuirait à votre stratégie.
👉 Comment gérer le déficit BIC ?
Lorsque vos dépenses réelles (travaux, intérêts, taxes) dépassent vos revenus, vous créez un déficit. Le fisc vous autorise à le mettre de côté pour le déduire de vos futurs profits, mais attention : cette réserve a une date de péremption et doit être utilisée dans les 10 ans.
Il existe par ailleurs une règle d’or concernant l’amortissement : la loi interdit de l’utiliser pour créer artificiellement un déficit si vos revenus sont déjà à zéro. Les amortissements non utilisés sont alors placés dans un second « tiroir » spécial. Contrairement au premier, il n’a aucune limite de durée : il forme une réserve illimitée que vous consommerez bien plus tard.
En clair, vous stockez des munitions fiscales pour les années de forte rentabilité, par exemple lorsque votre crédit sera remboursé. Cette gestion à deux vitesses assure une imposition nulle sur une très longue période et constitue un rempart solide contre la pression fiscale.
Quelles charges peut-on déduire en LMNP ?
Les charges d’exploitation courantes
Au régime réel, chaque dépense utile devient une alliée de votre rentabilité. Vous déduisez notamment :
- les primes d’assurance Propriétaire Non Occupant (PNO), sans aucune restriction ;
- la taxe foncière et les charges de copropriété ;
- les honoraires de l’agence, si vous déléguez la gestion ;
- les frais bancaires et les intérêts d’emprunt ;
- les petits achats de fournitures pour le locataire.
👉 Pour optimiser le poste de la taxe foncière, il est utile de comprendre le barème des catégories foncières (1 à 8) afin de vérifier qu’elle n’est pas surévaluée.
🙋♀️ Conservez chaque facture avec rigueur : la preuve est le nerf de la guerre en cas de contrôle. En optimisant ces charges, vous boostez mécaniquement votre cash-flow mensuel.
Travaux : réparations ou améliorations ?
Les petites réparations et l’entretien courant se déduisent immédiatement de vos revenus. En revanche, les gros travaux d’amélioration doivent souvent s’amortir sur plusieurs années. Cette distinction est capitale pour la fiscalité en LMNP comme pour votre trésorerie.
En rénovant intelligemment, vous augmentez la valeur verte de votre patrimoine. Un logement performant attire de meilleurs locataires, réduit la vacance locative et crée une plus-value latente pour le futur : vous préparez la revente dès la phase de travaux. Consultez un expert pour arbitrer entre déduction directe et amortissement. Comme le rappelle l’ANAH, la rénovation énergétique est aujourd’hui une priorité absolue.
L’adhésion à un Organisme de Gestion Agréé (OGA)
L’adhésion à un OGA n’est plus obligatoire, mais elle reste très conseillée. Historiquement, elle évitait une majoration de 25 % de la base imposable. Aujourd’hui, son intérêt principal réside dans la réduction d’impôt pour frais de comptabilité : si vos recettes sont inférieures à 70 000 €, vous pouvez récupérer jusqu’à deux tiers du coût de votre expert-comptable.
L’OGA vérifie en outre la cohérence de vos déclarations avant leur envoi au fisc. Cette double vérification agit comme un filet de sécurité et prouve votre professionnalisme et votre transparence auprès de l’administration.
La métamorphose fiscale de l’investissement de Julie
Julie a acheté un studio à Lyon pour 150 000 € en 2023. Elle perçoit 7 200 € de loyers annuels. Au départ, elle pensait choisir le micro-BIC pour la simplicité. Avec ce régime, elle aurait payé de l’impôt sur 3 600 € (50 % d’abattement).
Cependant, après une analyse fine, elle opte pour le régime réel. Ses charges réelles (assurance, taxe foncière, intérêts) s’élèvent à 3 500 €. Surtout, elle ajoute l’amortissement du bien calculé par son comptable : 4 200 € par an.
Au final, ses charges totales atteignent 7 700 €. Résultat : son bénéfice imposable est de 0 €, et elle génère un déficit de 500 €. Elle ne paiera donc aucun impôt sur ses revenus locatifs pendant au moins 10 ans.
Attention, car l’amortissement ne doit pas être surestimé. Julie a dû exclure la valeur du terrain (15 % du prix) de son calcul. Sans cette précaution, le fisc aurait pu rejeter son bilan. De plus, elle doit payer la CFE chaque année, une taxe souvent oubliée par les débutants. La pratique montre qu’un suivi comptable est vital pour ne pas transformer ce paradis en enfer administratif.
Quelle fiscalité à la revente d’un LMNP ?
Le régime des plus-values des particuliers
La revente en LMNP bénéficie d’un avantage que beaucoup envient : c’est le régime des plus-values des particuliers, bien plus doux que celui des professionnels. Contrairement à une société à l’IS, vous ne réintégrez pas les amortissements déduits.
En clair, le fisc « oublie » que vous avez déjà utilisé le prix du bien pour réduire vos impôts : la plus-value se calcule simplement entre le prix de vente et le prix d’achat initial. C’est ce que les experts appellent le « beurre et l’argent du beurre » fiscal. Vous conservez ainsi une part importante du profit réalisé, sans être pénalisé pour avoir bien géré le bien pendant l’exploitation. Comme le souligne le Conseil Supérieur du Notariat, c’est un levier majeur d’enrichissement immobilier.
👉 Les abattements pour durée de détention
Le temps est votre meilleur allié pour effacer l’impôt à la revente : plus vous gardez votre bien, plus la taxation diminue.
| Type d’imposition | Durée de détention nécessaire |
|---|---|
| Impôt sur le revenu | Exonération totale après 22 ans |
| Prélèvements sociaux | Exonération totale après 30 ans |
Chaque année supplémentaire de détention réduit la facture finale. C’est une incitation forte à investir sur le long terme plutôt qu’à spéculer, et à planifier sa sortie pour maximiser la transmission de richesse vers ses héritiers.
Arbitrer ou conserver : quelle stratégie à long terme ?
Arrive un moment où l’amortissement s’épuise et où l’impôt réapparaît. Il faut alors se poser la question de l’arbitrage : est-il plus rentable de conserver le bien ou de le vendre pour racheter ? Ce choix est d’autant plus crucial si vous préparez la fin de votre carrière, car il est important d’anticiper la façon dont vos revenus locatifs sont pris en compte pour la retraite afin de maintenir votre niveau de vie. Pour diversifier leurs placements, certains investisseurs chevronnés se tournent vers des montages alternatifs, à l’instar de l’achat immobilier en viager de Tibo InShape à Paris estimé à 1 million d’euros.
Vendre permet de repartir sur un nouveau cycle d’amortissement avec un autre logement. Cependant, les frais de notaire et la fiscalité de sortie pèsent dans la balance. Parfois, réaliser de nouveaux travaux suffit à relancer la machine à défiscaliser. Analysez votre rendement net-net avec précision : l’immobilier est une succession de décisions stratégiques, et rester agile permet de s’adapter aux évolutions de la fiscalité.
Check-list de l’investisseur LMNP performant
Pour maîtriser la fiscalité en LMNP, retenez ces 5 règles :
- Immatriculez-vous dès le premier jour pour ne perdre aucun droit.
- Optez pour le réel si vous avez un crédit ou des travaux.
- Amortissez tout ce qui est possible, du bâti au dernier canapé.
- Adhérez à un OGA pour sécuriser vos arrières et vos avantages.
- Conservez vos factures pendant au moins 10 ans pour chaque euro dépensé.
🙋♀️ Erreurs à éviter en 2026 : ne négligez jamais la CFE, même pour un petit studio : cette taxe locale dépend de votre commune et peut surprendre votre budget. Assurez-vous également que votre bail est bien un contrat meublé conforme à la loi : un simple oubli juridique pourrait ruiner tous vos efforts d’optimisation fiscale.
📌 Synthèse de l’optimisation fiscale en LMNP
| Thématique | Régime Micro-BIC (simplifié) | Régime Réel (précision) |
|---|---|---|
| Philosophie | La simplicité avant tout. | L’optimisation chirurgicale. |
| Calcul de l’impôt | Abattement forfaitaire de 50 % (ou 71 %). | Déduction de 100 % des charges réelles. |
| Amortissement | Aucun (inclus dans le forfait). | Oui (usure du bâti et du mobilier). |
| Gestion du déficit | Impossible (le bénéfice est fixé à 50 %). | Oui (reportable sur 10 ans). |
| Impact fiscal | Revenus toujours imposés (sur 50 %). | Souvent 0 € d’impôt durant des années. |
| Obligations | Simple déclaration de revenus et n° SIRET. | Bilan comptable et numéro SIRET. |
| Profil idéal | Petit loyer, aucun crédit, peu de charges. | Crédit en cours, travaux, gestion pro. |
Points clés de l’ingénierie fiscale
| Concept | Ce qu’il faut retenir pour maximiser vos profits |
|---|---|
| L’amortissement | C’est une charge fictive qui « gomme » le profit sans vider votre compte bancaire. |
| Le SIRET | Obligatoire dans les 15 jours via l’INPI pour valider le début d’activité. |
| La revente | On utilise la plus-value des particuliers : les amortissements ne sont pas taxés. |
| L’expert-comptable | Ses honoraires sont déductibles et sécurisent votre montage face au fisc. |
| La CFE | Taxe locale annuelle à ne pas oublier dans votre calcul de cash-flow. |
FAQ : Tout savoir sur le LMNP en 2026
Si vous choisissez le régime Micro-BIC, l’abattement est de 50 % sur vos recettes locatives. Pour les meublés de tourisme classés, il peut grimper à 71 %, sous réserve de respecter les zones géographiques définies par la loi.
Le contrôle sur les passoires thermiques se durcit. Les logements classés G sont désormais interdits à la location. Par ailleurs, la transmission des données de revenus par les plateformes (Airbnb, Booking) est totalement automatisée vers le fisc.
Pour rester « Non Professionnel », vous ne devez pas dépasser 23 000 € de recettes annuelles OU vos revenus locatifs doivent représenter moins de 50 % des revenus globaux de votre foyer fiscal.
Non, mais il évolue. L’État cherche à aligner la fiscalité du meublé sur celle de la location nue. Le statut reste toutefois solide pour ceux qui utilisent le régime réel et l’amortissement.
La plus-value est égale à la différence entre le prix de vente et le prix d’achat. Contrairement aux sociétés, les amortissements déduits durant l’exploitation ne sont pas rajoutés au calcul (avantage du régime des particuliers).
Les principaux risques sont la gestion chronophage (turnover des locataires, entretien des meubles) et l’incertitude législative qui pourrait réduire les avantages fiscaux actuels à l’avenir.
Le marché reste résilient malgré des taux d’intérêt stables. Une correction des prix est visible sur les biens mal isolés (DPE bas), mais les emplacements stratégiques maintiennent leur valeur.
Oui, c’est l’un des placements les plus performants grâce au cash-flow net d’impôt. La rentabilité dépend toutefois de votre capacité à optimiser vos charges et à amortir le bâti via le régime réel.
Références bibliographiques:
- Code Général des Impôts : Articles 151 septies et 155.
- Rapport annuel de la Direction Générale des Finances Publiques (DGFiP) 2025.
- Baromètre de l’investissement locatif – FNAIM 2026.
- Loi Alur et décret n° 2015-981 sur le mobilier obligatoire.
- Portail officiel Service-Public.fr sur la location meublée.